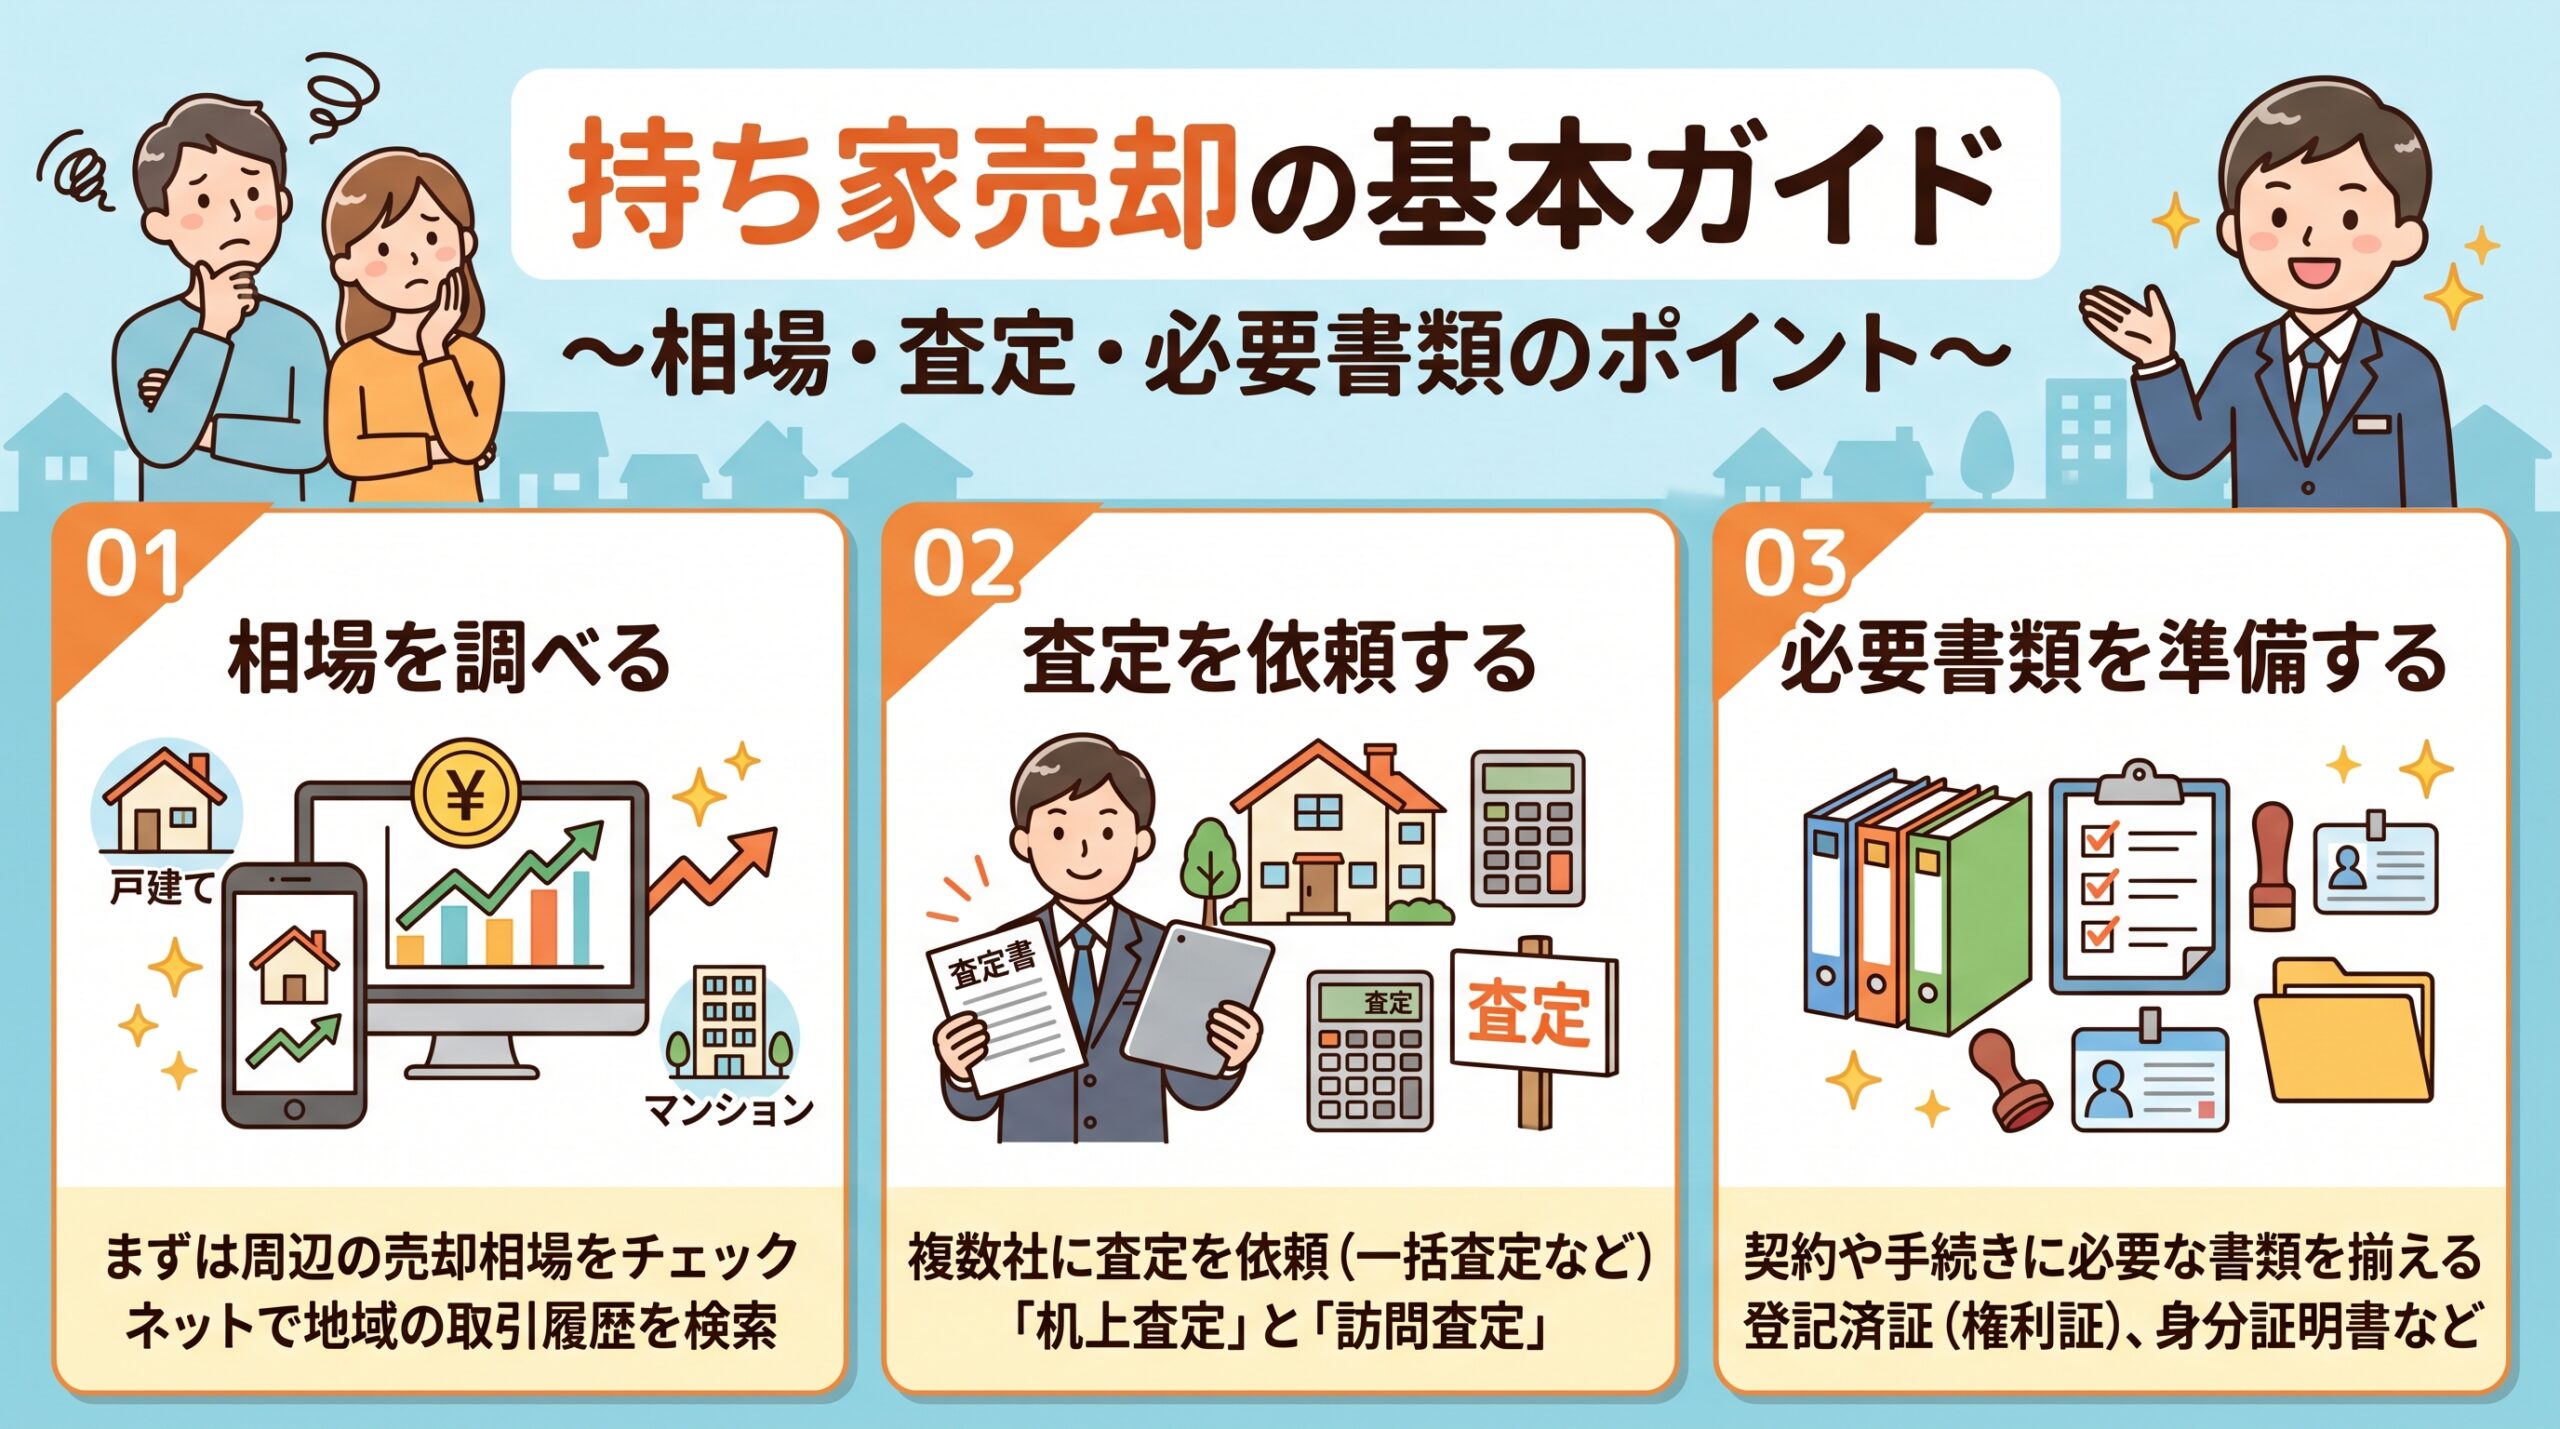
持ち家売却を考え始めると、まずは近隣の相場がどのくらいなのか、不動産会社に査定を頼むといくらになるのか、色々と気になりますよね。それに、売却活動を進めるにあたってどんな必要書類を揃えておけばいいのか分からず、手続きの複雑さに戸惑ってしまう方も多いのではないでしょうか。
大切な我が家を手放すわけですから、できるだけ損をせず、納得のいく条件で引き渡しを迎えたいと思うのは当然のことかなと思います。売却の全体像や実勢価格の調べ方、査定時の注意点、そして税金や法律のポイントを事前にしっかり押さえておけば、後悔するリスクはグッと減らせます。
この記事では、持ち家売却に強い関心を持つ私が調べた実践的な知識をもとに、適正な価格を見極める方法から手続きの流れまでを分かりやすくまとめました。
- 仲介と買取の違いや築年数による売却相場の変動パターン
- 不動産の査定方法ごとの特徴と適正価格を見極めるコツ
- 売却活動の初期から引き渡しまでに準備すべき必要書類
- 仲介手数料や譲渡所得税を抑えるための特例と実務の注意点
\ 積水ハウスで後悔しないために /
持ち家売却相場の調べ方と査定前の必要書類
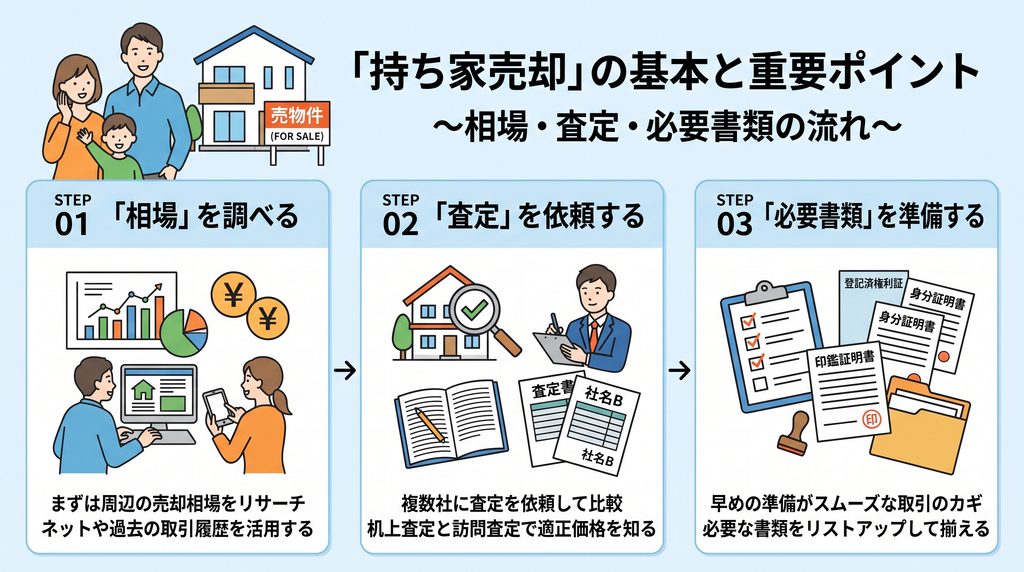
持ち家を売却するにあたって、最初の大きなハードルとなるのが「自分の家がいくらで売れるのか」という相場の把握です。不動産会社にお任せきりにするのではなく、自分自身で市場の実勢水準を調べておくと、査定額の妥当性を冷静に判断できるようになります。ここでは、売却手法による価格差や公的データの見方、戸建ての築年数による下落傾向、各種査定の上手な活用法について見ていきましょう。
仲介と買取の売却相場や期間の違い
持ち家を売却する方法には、大きく分けて仲介と買取の2種類があります。どちらを選ぶかによって、手元に残る金額も売却完了までのスピードも全く異なってきます。
仲介取引の特徴と売却相場
仲介は、不動産会社に買主探しを依頼し、市場の一般消費者に向けて販売活動を行う方法です。
- 売却期間: 売り出しから引き渡しまで、およそ3カ月から6カ月程度が標準的な目安となります。
- 売却価格: 市場相場通りの100%基準で売却できる可能性が高く、高く売りたい方には最も適した選択肢です。
- 仲介手数料: 成約時に不動産会社への仲介手数料が発生します。
- 手間と責任: 居住中の内覧対応が必要になるほか、引き渡し後の契約不適合責任を一定期間負うのが一般的です。
買取取引の特徴と売却相場
買取は、不動産会社(宅建業者)が直接買い手となって物件を買い取る方法です。
- 売却期間: 一般の買い手を探す期間がないため、査定から最短1週間から1カ月程度でスピーディーに現金化できます。
- 売却価格: 業者が再販するためのリフォーム費用や利益を見込むため、市場相場の70%から80%程度が一般的な目安となります。
- 仲介手数料: 直接の売買となるため、仲介手数料は原則としてかかりません。
- 責任の免責: 買い手がプロである宅建業者のため、引き渡し後の契約不適合責任が免責されるケースがほとんどです。また、内覧対応も業者の調査のみで済み、広告が出ないため周囲に知られず売却できます。
手取り額を最大化したいなら仲介が第一候補になりますが、住み替え期日が迫っている場合や、周囲に知られず早く手放したい場合は買取も有力な選択肢になるかなと思います。
実勢価格と公示地価から調べる相場
不動産の相場を把握する際、公的な価格指標を知っておくと非常に役立ちます。日本の不動産にはいくつかの公的指標があり、実際の取引価格(実勢価格)とは連動の割合が異なります。
主な公的指標と実勢価格の目安
- 地価公示価格(国土交通省): 毎年1月1日時点の標準地の価格です。一般取引の指標とされ、実勢価格は公示価格の1.1倍から1.2倍程度が目安と言われています。
- 都道府県地価調査(各都道府県): 毎年7月1日時点の基準地の価格で、地価公示を半年遅れで補正する役割を持ちます。
- 相続税路線価(国税庁): 毎年1月1日時点の道路に面した土地の評価額で、公示価格の約80%水準(路線価 / 0.8 で公示相当)です。
- 固定資産税評価額(市区町村): 3年ごとに見直される税金計算の基準で、公示価格の約70%水準が目安です。
不動産情報ライブラリの活用
実際に周辺でいくらで取引されたのかを調べるには、国土交通省が運営する「不動産情報ライブラリ」を活用するのがおすすめです。従来の土地総合情報システムが刷新され、指定流通機構(レインズ)の成約価格データも統合されたプラットフォームとなっています。
ポータルサイトに載っている価格はあくまで「売主の希望売り出し価格」であり、値引き交渉が入る前の数字です。対して、不動産情報ライブラリで見られるデータは「実際に合意された成約価格」なので、よりリアルな相場基準として活用できます。
戸建ての築年数による相場下落の傾向
一戸建て住宅とマンションでは、築年数に伴う価格の落ち方が大きく異なります。特に木造戸建て住宅は、税法上の法定耐用年数が22年と定められている影響もあり、市場での建物評価の減価がとても早いです。
木造戸建ての築年数と残価率の目安
- 新築〜築5年: 建物残価率は70%〜100%程度。築浅プレミアムがあり、新築に近い感覚で需要が集まります。
- 築6年〜10年: 建物残価率は50%〜60%程度。築10年を迎えると建物の評価はおよそ半減し、設備の更新期に入ります。
- 築11年〜15年: 建物残価率は35%〜45%程度。外壁や屋根などのメンテナンス履歴が査定に影響し始めます。
- 築16年〜20年: 建物残価率は15%〜25%程度。耐用年数の直前となり、総額に占める土地価格の割合が高くなります。
- 築21年〜25年: 建物残価率はほぼゼロ〜15%程度。建物価値はほぼ償却されたとみなされ、土地値に近い取引になりやすいです。
- 築30年超: 建物評価は基本的にゼロと判定され、古家付き土地やリノベーション前提の物件として流通します。
一方、鉄筋コンクリート造(RC造)のマンションは法定耐用年数が47年と長く、共用部の管理状態や修繕積立金の状況、立地によって下落スピードが緩やかになる傾向があります。戸建ての場合は「築20年を超えるとほぼ土地の値段になる」という傾向をあらかじめ知っておくと、査定結果を見たときに慌てずに済むはずです。
机上査定と訪問査定やAI査定の選び方
不動産会社に査定を依頼する際、いくつかの査定方法が存在します。それぞれの特徴を理解して、状況に合わせて使い分けるのがスムーズです。
1. 机上査定(簡易査定)
過去の周辺類似事例や登記データ、築年数などをもとに、現地を見ずに算出する方法です。
- メリット: 即日〜数日で結果が出て、複数社の相場感を大まかに比較しやすいです。
- デメリット: 日当たりや眺望、室内の傷み具合、傾きなどは考慮されないため、実際の売却可能額とはズレが生じる可能性があります。
2. 訪問査定(詳細査定)
不動産会社の担当者が現地を訪れ、室内の状態や境界、設備の劣化状況などを細かくチェックして算出します。
- メリット: 実際の成約可能価格に極めて近い、精度の高い査定額が分かります。
- デメリット: 立ち会いや日程調整の手間がかかり、結果が出るまでに数日から1週間程度かかります。
3. AI査定
蓄積された膨大な不動産ビッグデータと機械学習を用いて、自動で瞬時に価格を算出するサービスです。
- メリット: 数秒〜即時で把握でき、個人情報の入力が不要なサイトなら営業電話の心配もありません。
- デメリット: 個別のリフォーム履歴や室内の使用感といった細かな状態は反映されません。
「まずは概算だけ知りたい」段階ならAI査定や机上査定を使い、「本格的に売却を進めたい」段階になったら訪問査定を依頼するというステップを踏むのが効率的かなと思います。
一括査定の釣り価格を見抜く査定のコツ
複数の不動産会社へ一度に査定依頼ができる一括査定サイトはとても便利ですが、注意点もあります。
高値査定(釣り価格)のカラクリ
一括査定に参加している不動産会社は、他社を差し置いて売主と専任媒介契約を結びたいため、相場よりも意図的に高い査定額を提示して気を引こうとするケースがあります。これがいわゆる「釣り価格」です。
提示された高い金額を信じてそのまま高値で売り出すと、ポータルサイトで反響が全く得られず、長期間売れ残ってしまう原因になります。長期間市場に残ると「売れ残り感」が出てしまい、最終的には段階的な値下げを繰り返して相場以下で手放すことになりかねません。
査定額の高さだけで選ぶのではなく、「どのような過去の成約事例を根拠にしてその価格を算出したのか」を論理的に説明してくれる会社を選ぶことが極めて重要です。
営業電話への上手な対処法
一括査定を申し込むと、各社から一斉に連絡が入ることがあります。この負担を減らすためには、以下の工夫が有効です。
- 申込フォームの備考欄に「連絡および概算査定の提示はメールのみでお願いします」と記載する
- 大手と地域密着型をバランスよく選び、依頼先を3社程度に絞り込む
- 依頼先が決まったら、選ばなかった会社に対して「他社に依頼することになりました」とハッキリ伝える
宅地建物取引業法(第47条の2および施行規則第16条の12)では、売主が明確に拒絶の意思を示した後の再勧誘が禁じられています。曖昧にせずしっかり断りを入れれば、過度な営業連絡を防ぐことができます。
持ち家売却で高額査定を狙う相場と必要書類
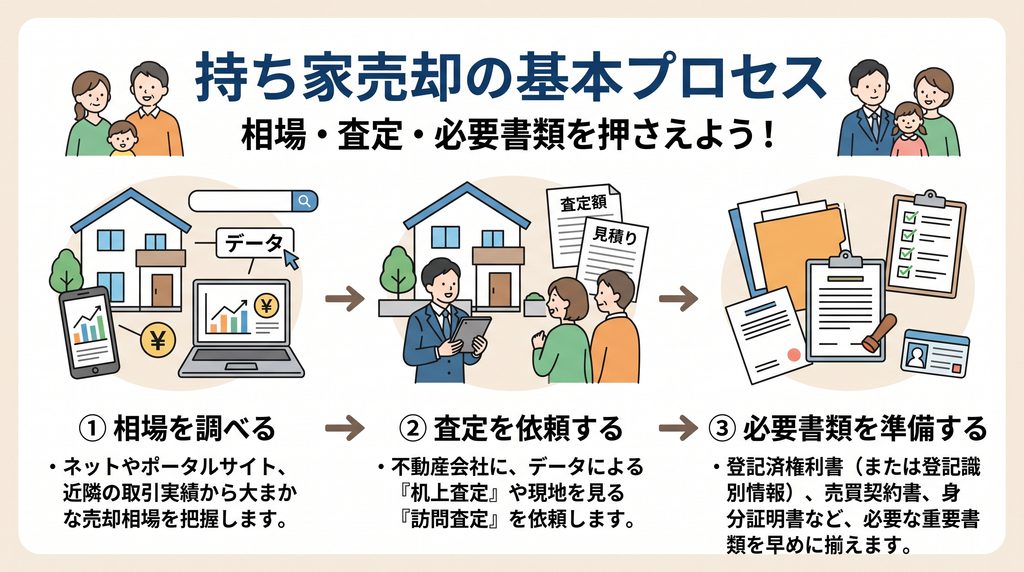
適正な相場感を掴んだら、次は実際の売却活動や契約に向けた実務の準備に入ります。不動産取引では普段見慣れない専門書類が数多く登場し、税金や法的なルールも細かく定められています。直前になって慌てないよう、必要書類の全体像や費用、税制の特例、そして売却活動中のリスクマネジメントについて整理しておきましょう。
売却の流れで揃える必要書類と権利証
持ち家売却では、各ステップで用意すべき書類がたくさんあります。直前に紛失が発覚すると引き渡しが遅れてしまう恐れもあるため、早めの確認が安心です。
フェーズ別の主な必要書類一覧
- 登記識別情報通知書(または登記済証/権利証): 売買契約時や引き渡し時に原本が必要です。法務局から取得時に交付されたもので、所有権移転や抵当権抹消に不可欠となります。
- 土地・建物登記事項証明書: 権利関係や抵当権の確認用です。法務局の窓口やオンラインでいつでも取得できます。
- 本人確認書類・印鑑証明書・実印: 契約時や決済時に必要です。印鑑証明書は発行から3カ月以内の原本が求められます。共有名義の場合は全員分が必要です。
- 住民票の写し(戸籍の附票): 登記上の住所から現住所に変更がある場合、住所の連続性を証明するために必要となります。
- 固定資産税・都市計画税納税通知書(課税明細書): 固定資産税評価額の確認や、引き渡し時の日割り精算の基礎資料として使います。
- 建築確認済証・検査済証: 戸建ての場合に建物の適法性を証明する書類です。
- マンション管理規約・維持費等の証明書: マンションの場合、管理費や修繕積立金の額、ペット飼育などの規約確認に必要です。
- 確定測量図・境界確認書: 戸建てや土地の場合、隣地との境界を明示する義務を果たすために必要となります。
- 住宅ローン残高証明書: ローン残債がある場合、完済に必要な金額を確認するために金融機関から取り寄せます。
権利証(登記識別情報)を紛失した場合の対処法
「権利証が見当たらない!」という場合でも、法務局での再発行は制度上できません。ただし、以下の代替措置を取ることで売却を進めることが可能です。
- 司法書士による本人確認情報の作成: 売買を担当する司法書士が売主と直接面談し、本人であることを証明する書類を作成します。5万円から15万円程度の費用はかかりますが、決済当日に安全に移転登記を行えるため、実務では最も一般的な方法です。
- 事前通知制度: 費用はかかりませんが、法務局からの書留郵便のやり取りに数週間を要し、万が一の不達リスクがあるため、決済と登記を同時に行う一般の売買では利用しづらい側面があります。
- 公証人役場での認証: 平日に本人が公証役場へ出向く必要があります。
住所変更登記の義務化について
改正不動産登記法の施行に伴い、不動産の所有者の氏名や住所に変更があった場合の変更登記が法的に義務付けられています(正当な理由のない怠慢には5万円以下の過料規定あり)。売却時、登記簿上の住所と現住所が異なっていると所有権移転登記ができないため、前提として「所有権登記名義人住所変更登記」を行わなければなりません。転居歴が多いと過去の住民票の除票などを集めるのに時間がかかる場合があるため、初期段階で登記簿の住所を確認しておくのがおすすめです。
仲介手数料の上限と諸費用の計算方法
持ち家を売却すると、まとまったお金が入ってくる一方で諸経費もかかります。手元に残る手取り額を計算するためにも、費用の目安を把握しておきましょう。
仲介手数料の計算式
仲介手数料は、宅地建物取引業法によって上限額が決められています。一般的な売買代金(400万円超)の場合、以下の速算式で計算できます。
仲介手数料の上限(税込) = (売買代金(税抜) × 3% + 6万円) × 1.1
例えば、税抜3,000万円で売却できた場合の仲介手数料上限は、
(3,000万円 × 3% + 6万円) × 1.1 = 105.6万円(税込)
となります。
なお、低廉な空き家等の流通を促す法改正により、800万円以下の低額物件については、売主・買主の双方に対して最大30万円(税込33万円)まで請求できる特例上限が設けられています。ただし、これは媒介契約時に原則計算との比較説明を行い、事前の書面合意がある場合に限られます。
その他の諸費用
- 印紙税: 売買契約書に貼る収入印紙代です。租税特別措置法による軽減税率が適用される場合、1,000万円超〜5,000万円以下の取引であれば1万円(本則2万円)となります。
- 抵当権抹消登記費用: ローン完済時にかかります。登録免許税(不動産1個につき1,000円)に加え、司法書士への報酬が1万〜3万円程度かかります。
- 測量費用: 土地の境界が未確定の場合、確定測量に数十万円程度の費用が発生することがあります。
譲渡所得税を抑える3000万円特別控除
不動産を売却して利益(売却益)が出た場合、その利益に対して「譲渡所得税(所得税・住民税)」が課税されます。
譲渡所得の計算式
課税対象となる金額は、以下のように算出します。
譲渡所得 = 譲渡価額 – (取得費 + 譲渡費用)
課税譲渡所得金額 = 譲渡所得 – 特別控除額
- 取得費: 当時の購入代金や建築代金から、減価償却費を引いたものです。当時の売買契約書を紛失して購入額が分からない場合、売却価格の5%を「概算取得費」として計算できますが、税金が大幅に高くなってしまうため、当時の書類は必死に探す価値があります。
- 譲渡費用: 仲介手数料や印紙税など、売却のために直接支払った費用です。
所有期間による税率の違い
税率は、売却した年の「1月1日時点」での所有期間によって大きく異なります。
- 短期譲渡所得(所有期間5年以下): 合計税率 39.63%(所得税30% + 復興特別所得税0.63% + 住民税9%)
- 長期譲渡所得(所有期間5年超): 合計税率 20.315%(所得税15% + 復興特別所得税0.315% + 住民税5%)
カレンダー上の丸5年ではなく「売却した年の1月1日時点」で判定されるため、5年前後で売る場合はタイミングに注意が必要です。
マイホームを売ったときの特例制度
マイホーム(居住用財産)の売却には、税負担を軽くする手厚い特例が用意されています。
- 3000万円の特別控除の特例: 所有期間の長短に関わらず、譲渡所得から最大3,000万円まで控除できます。これを使えば、売却益が3,000万円以内なら税金がかかりません。
- 10年超所有軽減税率の特例: 売却年の1月1日時点で所有期間が10年を超えている場合、3,000万円控除を引いた後の課税所得のうち、6,000万円以下の部分の税率が14.21%まで軽減されます。
注意点として、特例の適用によって納税額が0円になる場合であっても、翌年に税務署へ確定申告を行わなければ特例は適用されません。また、万が一売却損が出てしまった場合でも、買い替えに伴う譲渡損失の損益通算・繰越控除が利用できる場合があります。
※税制や控除の適用要件は細かく定められています。数値データはあくまで一般的な目安として捉え、正確な情報は国税庁の公式サイト等をご確認のうえ、最終的な判断は税理士や税務署などの専門家にご相談ください。
住宅ローン残債の処理と媒介契約の注意点
住宅ローンがまだ残っている持ち家を売る場合や、不動産会社と契約を結ぶ際にも注意しておきたいポイントがあります。
ローン残債の処理と買い替えの進め方
住宅ローンが残っている家には金融機関の「抵当権」がついているため、売却完了日までに残債を全額返済して抵当権を抹消する必要があります。
- アンダーローン(売却額 > 残債): 売却代金でローンを一括完済できるため、問題なく売却を進められます。
- オーバーローン(売却額 < 残債): 不足分を手持ちの自己資金で補填するか、新居のローンに残債を上乗せする「住み替えローン」などの検討が必要になります。
買い替えを進める際は、売却を先に決めて資金を確定させる「売り先行」と、新居を先に決めて引っ越しをスムーズにする「買い先行」があります。資金計画の安全性を重視するなら、予算の目途が立ちやすい売り先行が無難かなと思います。
媒介契約の3つの形態
仲介を依頼する際、不動産会社と結ぶ媒介契約には以下の3種類があります。
- 一般媒介契約: 複数の会社に同時に依頼可能。自分で見つけた買主との取引も可能。自由度が高い反面、不動産会社側の販売活動の熱量に差が出ることがあります。
- 専任媒介契約: 依頼できるのは1社のみ。自分で買主を見つけることは可能。契約から7日以内にレインズへの登録義務があり、2週間に1回以上の活動報告義務があります。
- 専属専任媒介契約: 最も縛りが強く、1社限定かつ自分で見つけた買主とも勝手に契約できません。5日以内にレインズ登録義務があり、1週間に1回以上の報告義務があります。
「囲い込み」への対策
専任系契約を結ぶと、不動産会社が売主と買主の双方から手数料を得ようとして、他社からの内覧案内を「商談中」と嘘をついて断る「囲い込み」が起きることがあります。
現在ではレインズの管理機能が強化されており、物件の取引ステータス(公開中、申込みあり等)の正確な管理が義務付けられています。専任媒介や専属専任媒介を結んだ際に発行される「登録証明書」には確認用の専用コードが印字されているため、売主自身がスマホなどで現在の公開状況を定期的にチェックすることが有効な防止策になります。
契約不適合責任と内覧時のポイント
引き渡した家に雨漏りやシロアリ被害などの欠陥があった場合、買主から修補や損害賠償を求められるのが契約不適合責任です。個人間取引では「引き渡し後3カ月のみ責任を負う」といった特約を結ぶのが一般的ですが、売主が知っていて隠していた欠陥については、特約があっても免責が無効になります(民法第572条)。不具合があれば「物件状況報告書」に包み隠さず記載することが最大の防衛策です。
また、居住中に内覧を迎える際は、第一印象が成約を大きく左右します。
- 水回り(キッチン、浴室、トイレ)の清掃を徹底する
- ペットや調理などの生活臭を防ぐため、事前にしっかり換気する
- 昼間であっても家中の照明を点灯させ、空間を明るく見せる
- 床に置く荷物を減らして部屋を広く見せる
こうした細かな工夫が、スムーズな売却につながる大きなポイントになります。
持ち家売却の相場や査定と必要書類のまとめ
持ち家の売却を成功させるためには、公的データや成約事例をチェックして客観的な相場感を掴んでおくこと、そして査定額の根拠をしっかり見極める姿勢が何よりも大切です。提示された金額の高さだけに惑わされず、信頼できるパートナーとなる不動産会社を選び出しましょう。
また、権利証(登記識別情報)をはじめとする必要書類の事前確認や、住所変更登記のチェックなど、手続き面の準備を早めに進めておくと直前で焦らずに済みます。無事に成約した後は、3,000万円特別控除などの税制特例を活用して、忘れずに確定申告を行って手元資金を守りましょう。
不動産の売却は法律や税金が絡む大きなお取引です。本記事でご紹介した諸条件や金額の目安を参考にしつつ、正確な情報は関係機関の公式サイト等をご確認いただき、具体的な契約内容や税務判断については不動産会社や司法書士、税理士などの専門家へ相談しながら進めてみてくださいね。
\ 積水ハウスで後悔しないために /



コメント