
SNSやニュースを見ていると、今家を買う人が信じられないという意見や、5年後10年後には大変なことになるという警告を本当によく見かけるようになりました。
住宅ローン金利の上昇や不動産価格指数の推移を見ていると、今は高値掴みのタイミングではないかと不安になる方も多いのではないでしょうか。変動金利の5年ルールや125%ルール、将来の未払利息の発生リスク、人口減少に伴う空き家率の上昇や2030年問題など、心配な要素を挙げればキリがありません。物価高や手取りの伸び悩みが続く中で、自然災害によるローンの二重払いや、10年目の大規模修繕費に耐えられるのかと悩むのも当然だと思います。
しかし一方で、賃貸と持ち家の比較をしてみると、都市部での家賃高騰による家賃地獄や、老後に賃貸が借りられないリスク、不動産バブル崩壊による資産価値の下落への対策など、買わない選択にも多くの課題が隠れています。住宅市場に興味を持って色々と調べている私が、客観的なデータや市場の動向をもとに、今家を買うことの是非やリスクの正体について分かりやすく整理してみました。
- 家の価格高騰や住宅ローン金利の上昇が起きている構造的な理由
- 変動金利の仕組みや10年目の維持修繕費に潜む注意点
- 賃貸暮らしを続けた場合に生じる家賃高騰や老後の住まいリスク
- 資産価値を落とさず無理のない返済計画を立てるための具体的な対策
\ 積水ハウスで後悔しないために /
今家を買う人が信じられないと言われる背景
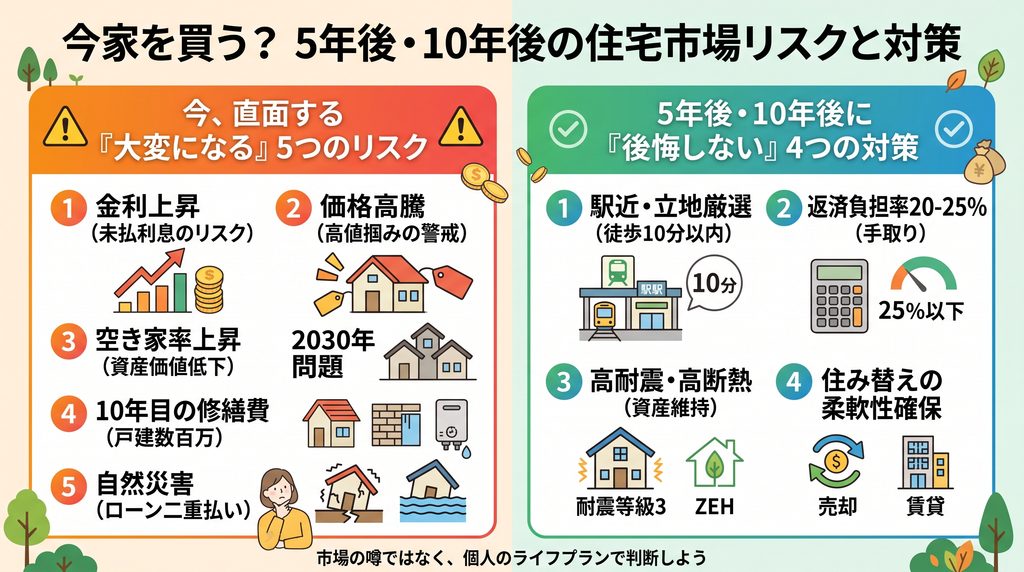
住宅の購入に対して否定的な意見が増えている背景には、単なる感情論だけではなく、マクロ経済や金融環境の大きな変化があります。ここでは、なぜ今家を買うことに対して強い警戒感が持たれているのか、その構造的な理由を掘り下げていきます。
住宅ローン金利の上昇と不動産価格指数の推移
現在、住宅市場で最も注目されているのが不動産価格の高止まりと金利の上昇局面への転換です。
国土交通省が公表している不動産価格指数を見ても、マンション価格指数は基準年(2010年平均=100)から2倍以上の水準まで急上昇しており、戸建住宅や住宅地も高い水準を維持しています。この価格上昇は一時的なブームではなく、建築資材の世界的な高騰、円安、物流コストの上昇、そして建設業界の人手不足に伴う労務費の引き上げといった、構造的なコスト増が原因となっています。
さらに、日本銀行の金融政策の変更に伴い、長年続いていた超低金利環境が見直され、住宅ローン金利が上昇傾向にあります。建築コストが下がりにくい状況の中で金利まで上がってしまうと、毎月の返済負担や総支払額は一気に膨らみます。こうした市場環境を見て、「今あえて高い価格と金利上昇のリスクを背負ってまで買うのは無謀ではないか」と考える人が増えているのです。
変動金利の5年ルールや125%ルールと未払利息
住宅ローンを利用する人の多くが選んでいる変動金利ですが、その仕組みを正しく理解していないと、将来思わぬ落とし穴にはまる可能性があります。
一般的な元利均等返済の変動金利には、急激な金利上昇から家計を守るための激変緩和措置として以下のルールが設けられていることが多いです。
- 5年ルール:金利が上昇しても、5年間は毎月の返済額を変更しない仕組み
- 125%ルール:5年ごとの返済額見直し時、前回の返済額の1.25倍までしか引き上げない仕組み
これらのルールは毎月の支払額を一定に保ってくれるため安心に見えますが、支払うべき利息そのものが免除されているわけではありません。金利が上がった状態で返済額が据え置かれると、毎月の返済額の中で「利息」が占める割合が増え、「元金」の減り方が極端に遅くなります。
最悪の場合、金利上昇によって計算された1か月の利息額が、毎月の返済額を上回ってしまう未払利息が発生します。未払利息が発生すると、毎月真面目に返済を続けているのに元金が全く減らず、最終返済日に数百万円単位の残債が一括請求されるリスクがあります。変動金利を利用する際は、こうした仕組みをしっかり把握しておく必要があります。
人口減少による空き家率上昇と2030年問題
日本全体で進む少子高齢化と人口減少も、将来の住宅価値に大きな影を落としています。
民間シンクタンクなどの推計によると、国内の空き家率は年々上昇傾向にあり、将来的に全住宅の4戸に1戸近くが空き家になると予測されています。さらに、いわゆる「2030年問題」をはじめとする人口動態の変化によって、住宅需要そのものが中長期的に縮小していくことは避けられません。
需要が減少すれば、当然ながら不動産の流動性や資産価値は低下します。特に、人口流出が続く郊外エリアや駅から離れたバス便の物件などは、将来売却しようとしても買い手がつかない可能性が高まります。購入から5年や10年が経過した際、住宅ローンの残高よりも物件の売却価格の方が低くなってしまうオーバーローン(債務超過)に陥り、家を手放したくても手放せない状態になることが懸念されています。
物価高や手取りの伸び悩みによる家計への影響
日用品、食料品、電気・ガス代などの生活必需品の値上げが相次ぎ、家計の実質的な可処分所得は圧迫されています。
給与の名目額が多少上がったとしても、物価の上昇ペースや社会保険料の負担増に追いついていない場合、毎月自由に使えるお金は実質的に目減りしてしまいます。住宅を購入する際、金融機関の審査基準ギリギリまで借入を行ってしまうと、生活費や固定費の増加に対応できなくなります。
購入当初は「今の給料なら何とか払える」と思っていても、数年後に教育費のピークや物価高が重なることで、毎月のローン返済が生活を激しく圧迫する「住宅ローン貧困」に陥るケースは少なくありません。余裕を持った資金計画がこれまで以上に求められています。
自然災害による被災リスクとローンの二重払い
日本列島では、巨大地震の発生リスクや、線状降水帯による局地的な大雨・河川の氾濫など、自然災害のリスクが年々高まっています。
もしも大規模な災害によって自宅が全壊・半壊してしまった場合でも、住宅ローンの返済義務が消えることはありません。火災保険や地震保険に加入していても、保険金だけでローンの残債を全額完済し、さらに新しい住まいを再建するための費用まで全てカバーするのは非常に困難です。
結果として、被災して住めなくなった家のローンを払い続けながら、避難先や新たな賃貸住宅の家賃を支払うという二重払いの過酷な状況に直面するリスクがあります。立地を選ぶ際の災害リスクの確認は、決して軽視できない重要事項です。
5年後10年後には大変なことになるリスクの真相
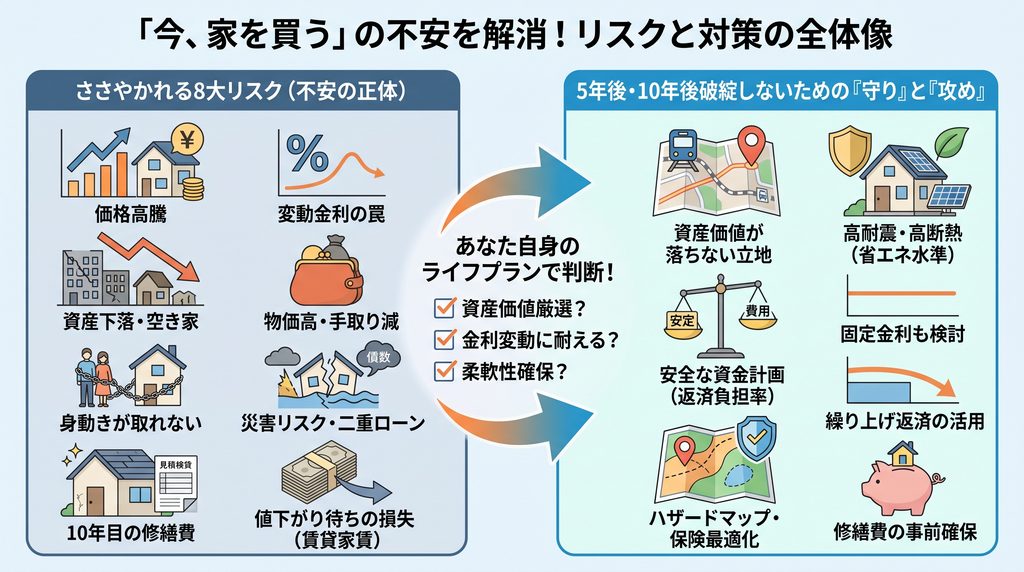
「5年後や10年後に大変なことになる」という指摘には、住み始めてから数年〜10年単位で発生する現実的なイベントや、逆に「家を買わなかった場合のリスク」が深く関係しています。ここからは、将来を見据えた現実的なリスクと対策について見ていきましょう。
10年目に発生する大規模修繕費の備え
住宅は建てて終わりではなく、築年数の経過とともに必ずメンテナンス費用が発生します。特に新築から10年目前後は、最初の大きな修繕ラッシュを迎える時期です。
戸建て住宅の場合、外壁の塗装や屋根の防水工事、防蟻(シロアリ)再施工、給湯器などの住宅設備の交換時期が重なり、一度に100万円から300万円程度の費用が必要になるのが一般的です。マンションの場合も、築年数に応じて管理組合の修繕積立金が段階的に値上げされるケースが多く、毎月の固定費が数千円から数万円単位で跳ね上がることがあります。
住宅ローンの返済だけで家計が手一杯になっていると、10年目に訪れるまとまった修繕費を捻出できず、建物の劣化を放置して資産価値を大きく落としてしまう原因になります。修繕費は毎月計画的に積み立てておくことが大切です。
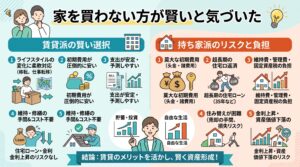
賃貸と持ち家の比較や家賃高騰による家賃地獄
「家を買うのが危険なら、賃貸のままでいれば安心か」というと、決してそう単純ではありません。
現在、都市部を中心に入居需要が集中しており、賃貸住宅の募集家賃は上昇傾向にあります。住宅価格の高騰によって持ち家の購入を見送った層が賃貸市場にとどまることで、特にファミリー向け物件や交通の便が良いエリアでの賃料相場が押し上げられています。
家賃が上がり続けるエリアで賃貸暮らしを続ける場合、毎月の家賃負担が重くのしかかる家賃地獄に陥るリスクがあります。さらに、何年間家賃を払い続けても自分の資産にはならず、支払ったお金は完全に掛け捨てとなります。「価格が下がるまで何年も待つ」という選択は、その期間中に支払う数百万円から1000万円以上の家賃を消費し続けることでもある点は考慮すべきポイントです。
老後に賃貸が借りられないリスクと高齢期の住まい
賃貸暮らしを続ける上で、最も深刻な長期リスクの一つが高齢期の住まい確保です。
現在の賃貸市場では、70代以上の単身高齢者や収入が年金のみの世帯に対して、入居審査を厳しく設定している物件が少なくありません。オーナー側の立場からすると、室内での孤独死や事故、家賃滞納、認知症によるトラブルなどを懸念するためです。
現役時代は問題なく借りられていた物件でも、定年退職後に住み替えようとした際に審査に通らず、希望する住まいが見つからないという事態が起こり得ます。持ち家の場合は、現役時代にローンを完済しておけば、老後の住居費を固定資産税や管理・修繕費のみに抑えられるため、高齢期の生活基盤を安定させやすいという大きな強みがあります。
不動産バブル崩壊と資産価値の下落を防ぐ立地
不動産市場の過熱感からバブル崩壊を心配する声もありますが、将来的な資産価値の維持において最も決定打となるのは物件の立地選びです。
人口減少社会においては、全ての地域の地価が一律に下がるわけではありません。人口流入が続く都心部や、生活インフラが集約されたコンパクトシティの中心部、ターミナル駅へのアクセスが良い駅徒歩7分〜10分圏内のエリアなどは、将来にわたって高い需要と資産価値を保ちやすい傾向があります。
| チェック項目 | 資産価値を守りやすい条件 | 注意が必要な条件 |
|---|---|---|
| 最寄駅からの距離 | 徒歩7分〜10分以内 | 徒歩15分以上、バス利用 |
| 交通アクセス | 複数路線が利用可能、主要駅直通 | 単線、乗り換えが多い |
| 周辺環境 | 商業施設、医療機関、学校が徒歩圏内 | 日常の買い物に車が必須 |
| ハザードマップ | 浸水想定や土砂災害の指定区域外 | 災害警戒区域内(レッド・イエロー) |
| 建物スペック | 耐震等級3、ZEH水準以上の高断熱 | 現行の最低基準ギリギリの性能 |
※上記は一般的な目安であり、将来の資産価値を保証するものではありません。
資産価値が落ちにくい物件を選んでおけば、将来万が一のライフスタイルの変化(転勤や転職、家族構成の変化など)があった際にも、スムーズに売却したり賃貸に出したりして住み替えることが可能です。
今家を買う人が信じられない噂と5年後10年後の結論
今家を買う人が信じられないという意見や、5年後10年後には大変なことになるという噂は、決して根拠のないデマではなく、金利上昇や不動産高騰、人口減少といった確かなリスクに基づいています。
しかし、これらのリスクは「無理な借入額を設定する」「将来需要のない郊外の不便な立地を選ぶ」「住宅性能や維持費を軽視する」といった場合に現実化するものです。逆に言えば、自分の家計に見合った返済負担率(手取り年収の20%〜25%以下を目安)を守り、災害に強く利便性の高い立地と高スペックな省エネ・耐震性能を備えた住宅を選べば、5年後や10年後に破綻するリスクは十分にコントロールできます。
制度の活用と事前の資金計画が重要
国も良質な住宅の取得を後押しするため、一定の省エネ性能を満たす住宅に対する住宅ローン減税や、みらいエコ住宅事業といった各種補助金制度を用意しています。これらの税制優遇や支援策を上手に活用することも、購入初期の負担を軽減する有効な手段となります。
世間の極端な悲観論や噂に過度に振り回される必要はありません。「買う・買わない」の二者択一ではなく、ご自身のライフプランや家計状況と冷静に向き合い、納得のいく選択をすることが何よりも大切かなと思います。
なお、住宅ローン減税や各種補助金事業の適用要件・補助金額などの制度内容は変更される場合があります。正確な情報は国土交通省や自治体の公式サイトをご確認ください。また、借入可能額や金利プランのシミュレーションなど、最終的な資金判断は金融機関や独立系ファイナンシャルプランナーなどの専門家にご相談ください。
\ 積水ハウスで後悔しないために /



コメント