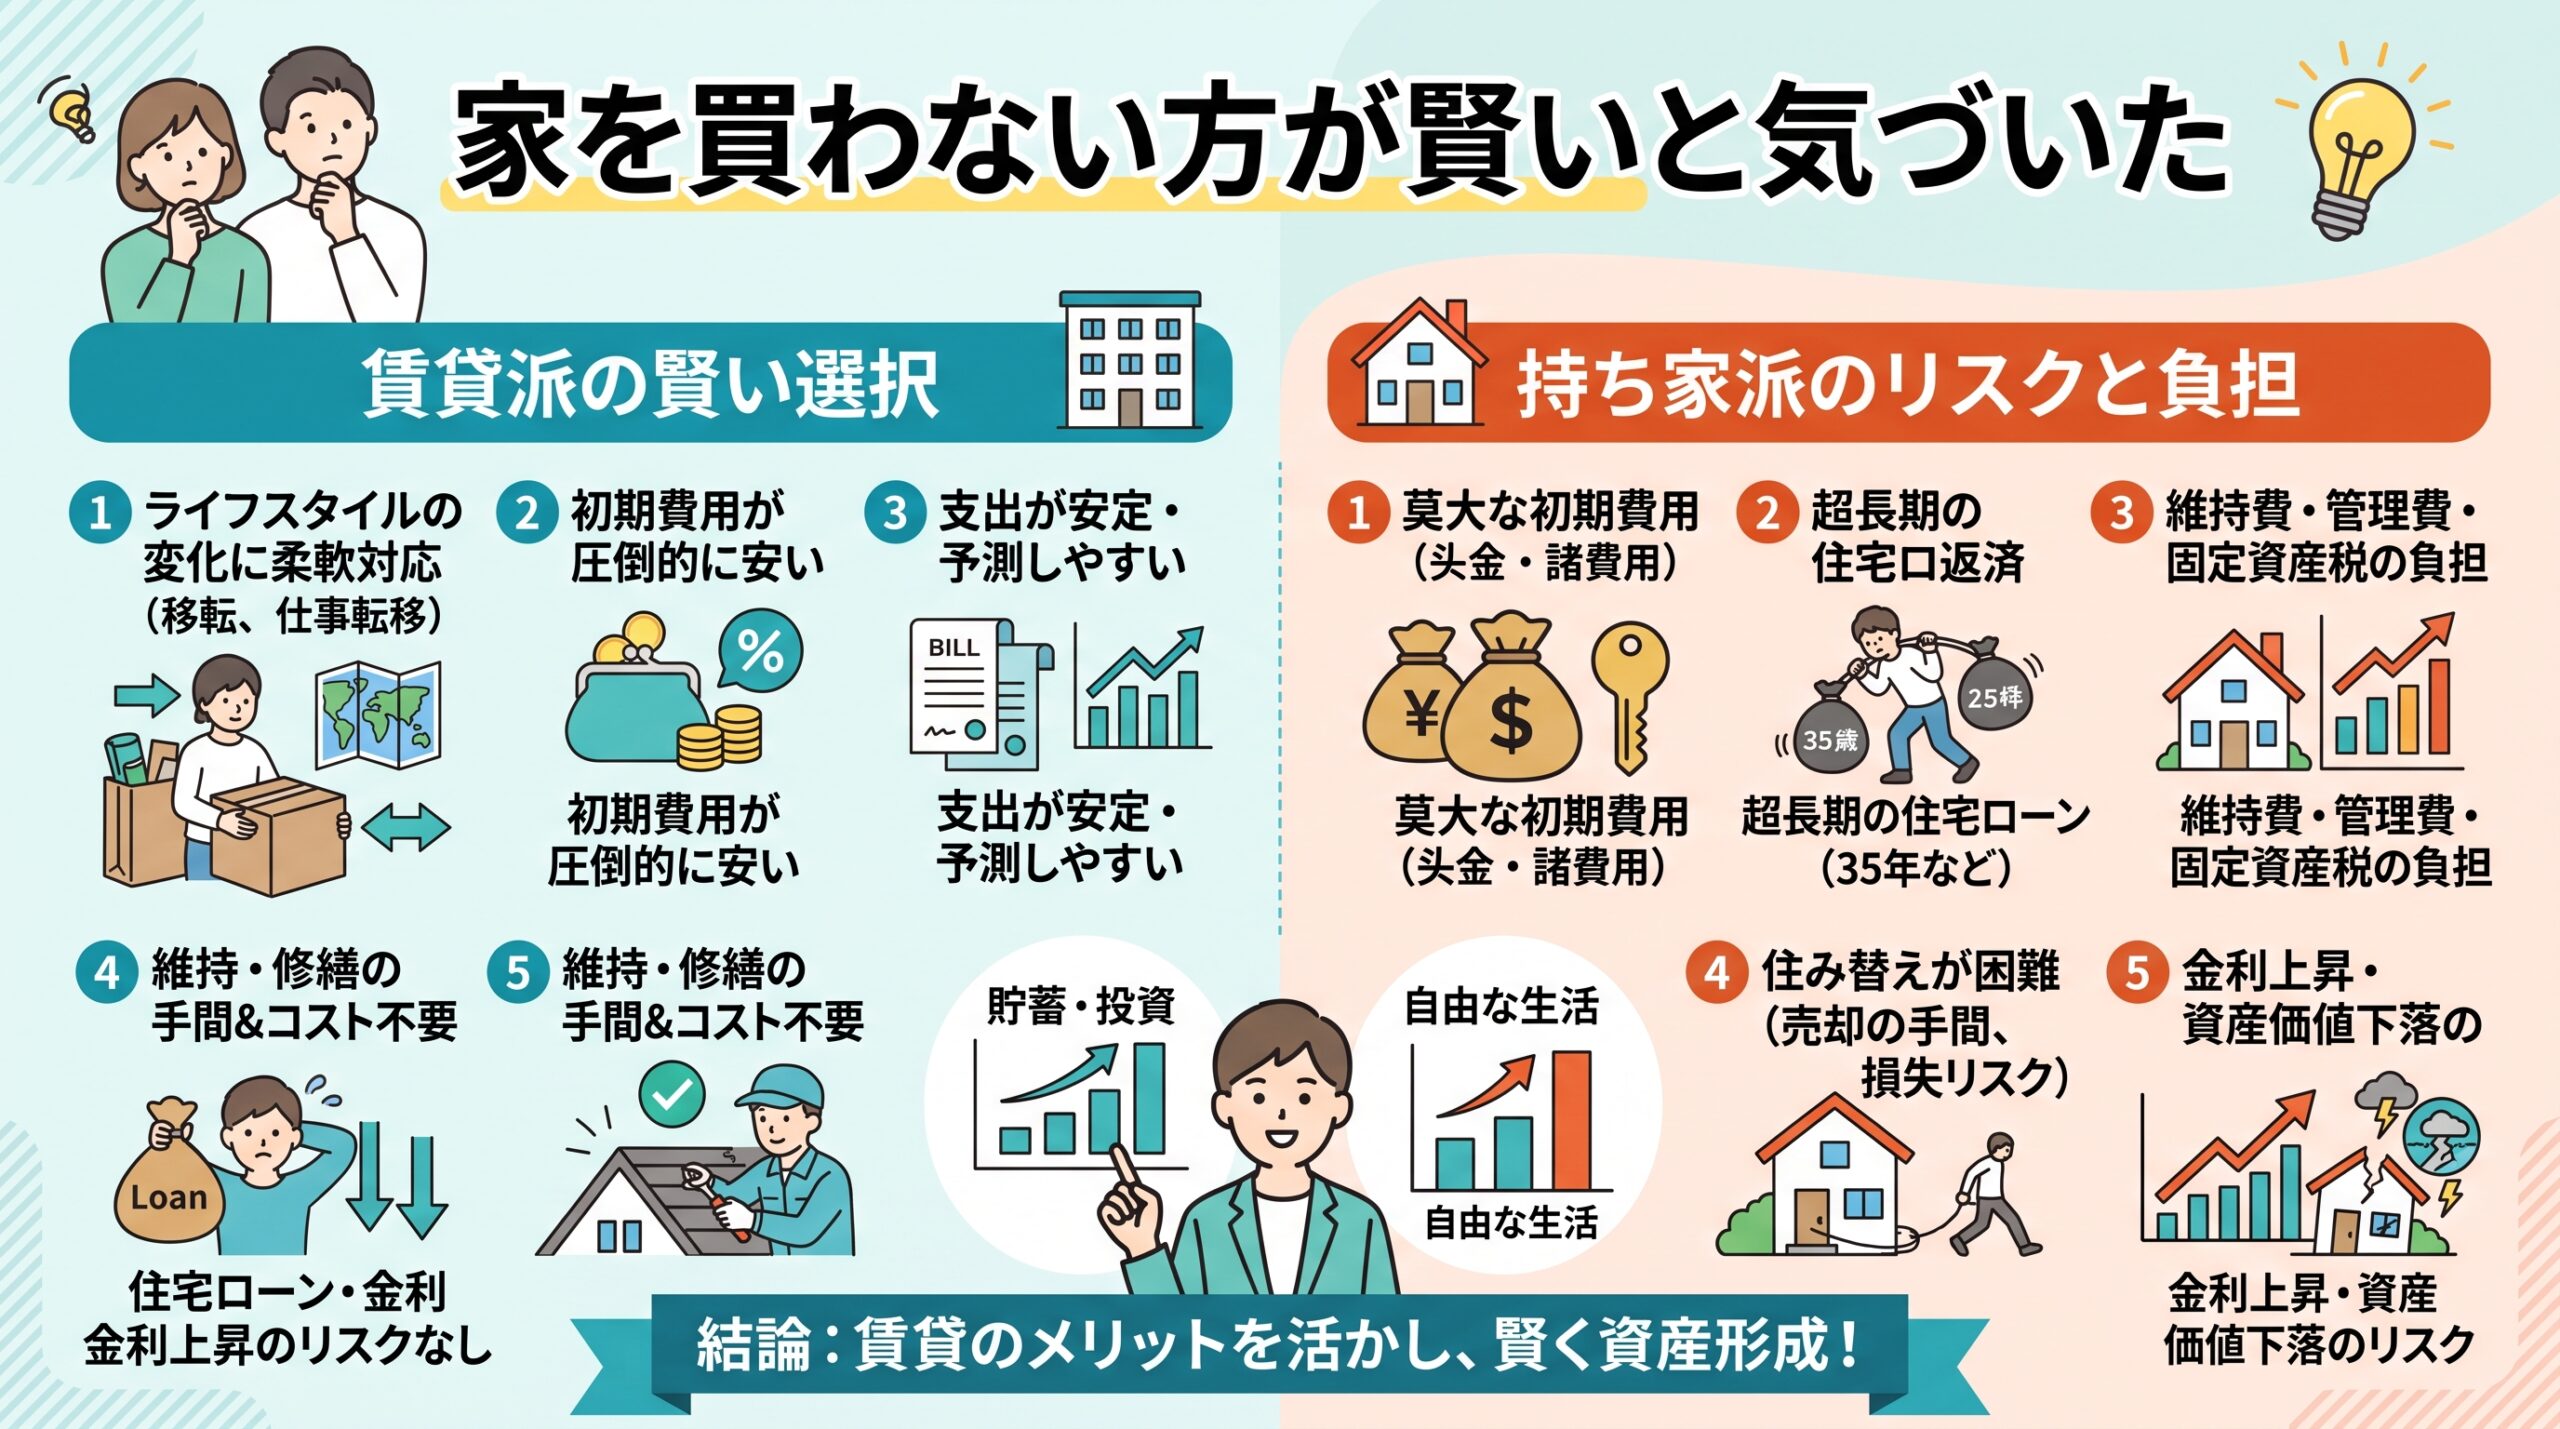
住宅の購入を検討していると、本当に何千万円ものローンを組んでマイホームを買うべきなのか、ふと疑問に感じることがありますよね。最近では、働き方の変化や不動産価格の上昇などをきっかけに、家を買わない方が賢いと気づいたという考え方にシフトする人が増えている印象を受けます。
持ち家と賃貸を比較したときの生涯コストや、将来「家を買わない選択をして後悔しないか」、あるいは「高齢者になると賃貸を借りられないのではないか」といった不安や疑問を持つ方も多いはずです。保証会社の審査基準や老後の住まい対策など、事前に正しい情報を知っておくだけで、住まいに関する漠然とした不安はかなり解消できるかなと思います。
この記事では、持ち家と賃貸のリアルな費用差やリスク、老後の住まい確保の現実的な選択肢について、客観的な視点から分かりやすく整理してみました。住まい選びで迷っている方の判断材料として、少しでもお役に立てれば嬉しいです。
- 持ち家と賃貸における構造的なリスクと費用の違い
- 50年間の生涯コスト試算に見る支出と運用の差額
- 高齢期の賃貸審査の実態と安心して暮らすための対策
- 持ち家を買わない選択で後悔しないための適性チェック
\ 積水ハウスで後悔しないために /
賢い人は家を買わない理由と背景
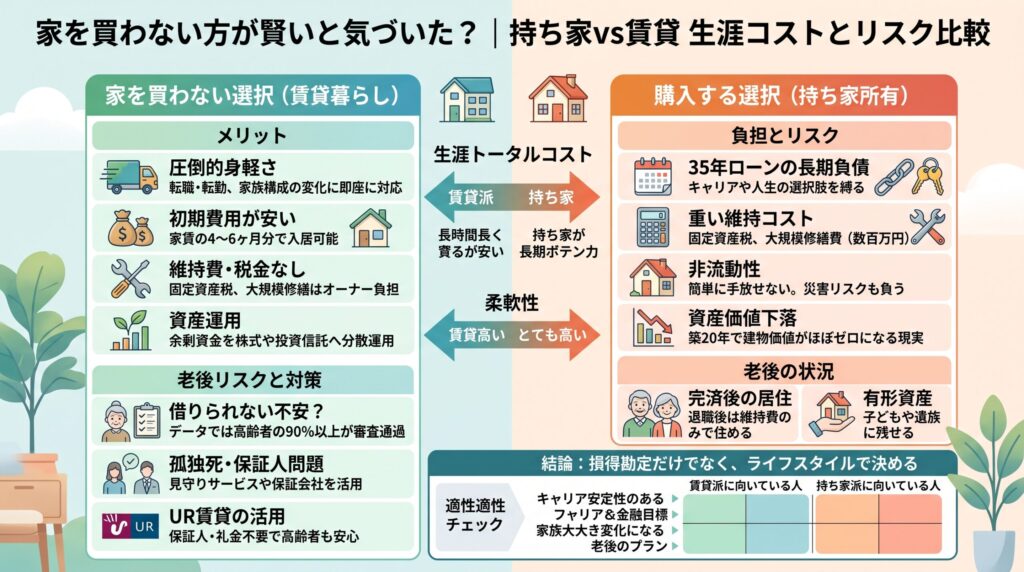
「持ち家こそが人生のゴール」という従来の価値観が見直され、あえて家を買わない選択をする人が目立つようになってきました。まずは、なぜ多くの人が賃貸暮らしの合理性に注目しているのか、その背景にある住宅ローンの重みや維持費、資産価値のリアルな推移について見ていきましょう。
持ち家より賃貸が有利な理由と住宅ローンの負担
家を買わない選択が合理的だと感じる最大の理由は、35年におよぶ長期的な住宅ローンを背負わずに済む点にあると思います。
マイホームを購入すると、毎月10万円前後の返済が数十年にわたって固定費としてのしかかります。万が一、病気や転職などで世帯収入が大きく減少した場合でも、ローンの返済額を簡単に減らすことはできません。一方で賃貸住宅であれば、収入状況や家族構成の変化に合わせて、より家賃の安い物件へ柔軟に引っ越すことができます。
また、現代は転職やリモートワークなど、働き方や勤務地が流動的になりやすい時代です。特定の場所に縛られない賃貸の身軽さは、変化の多い時代を生き抜く上で大きな強みになると言えますね。
維持費で差がつく固定資産税や大規模修繕費用の実態
持ち家を所有すると、住宅ローンの返済以外にもさまざまな維持管理コストが継続的に発生します。
代表的なものが固定資産税や都市計画税で、物件の規模や地域によりますが年間でおよそ10万〜15万円前後の支出が毎年発生します。さらに、戸建て・マンションを問わず、築10〜15年を過ぎたあたりから外壁塗装や屋根の補修、水回り設備の交換といった大規模修繕が必要になり、1回あたり数百万円単位のまとまった費用がかかるケースも珍しくありません。
賃貸住宅の場合、建物の修繕費や設備の故障対応費用は基本的にオーナー側の負担となるため、突発的な大出費に怯えることなく生活費の見通しを立てやすいのが大きな魅力かなと思います。
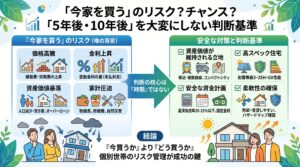
築20年で建物の資産価値が下落する減価償却リスク
「家は資産になるから買った方が得」という意見を耳にすることがありますが、建物の減価償却スピードには注意が必要です。
日本の住宅市場において、木造戸建て住宅などは築20年前後で建物の資産価値がほぼゼロに近い評価まで下落する傾向があります。将来的に住み替えや売却を検討した際、土地代しか評価されず、売却額よりもローン残高の方が高くなってしまうオーバーローンの状態に陥るリスクも否定できません。
市場価値の急激な下落リスクを直接背負わずに済むという点も、賃貸派が「家を買わない方が賢い」と判断する重要なポイントですね。
生涯コストのシミュレーション比較で見る支出差額
35歳から85歳までの50年間を想定し、持ち家(新築購入)と賃貸(ライフステージに合わせた住み替え)の生涯コストを一般的な目安として比較してみます。
初期費用
- 持ち家:約200万〜400万円(頭金・登記手数料など)
- 賃貸:約40万〜60万円(家賃10万円想定の4〜6ヶ月分)
月々の住居費(50年間累計)
- 持ち家:約4,200万円(完済まで月10万円返済、完済後は0円)
- 賃貸:約8,400万円(ファミリー向け月16万円から老後月12万円へ住み替え)
税金・維持管理費
- 持ち家:約1,000万〜1,500万円(固定資産税・修繕積立金・修繕費など)
- 賃貸:約300万円(2年ごとの更新料など)
50年間の概算トータルコスト
- 持ち家:約5,000万〜7,900万円前後
- 賃貸:約7,100万〜1億3,000万円前後
※上記数値は金利や物件条件、住み替え頻度により大きく変動する一般的な試算目安です。
単純に同一の賃貸に長く住み続けた場合、住居費のトータル支出だけを見ればローン完済後に負担が減る持ち家の方が安くなるケースもあります。ただし、賃貸には「物件が傷んでも修繕費を自己負担しない」「住居費を下げたい時にすぐ下げられる」という別の価値があるため、金額の大小だけで一概に優劣を決めるのは難しいところですね。
浮いた初期費用を資産運用に回す経済的なメリット
住宅を購入する場合、頭金や各種諸費用として数百万円単位のまとまった現金が手元から失われます。
この初期費用や、持ち家ならではの固定資産税・修繕積立金として支払う予定だった余剰資金を、年利3〜5%程度を目標に株式や投資信託などへ分散運用した場合、複利効果によって将来的に大きな金融資産を形成できる可能性があります。
住まいを「不動産という1つの固定資産」に集中投資するのではなく、手元に流動性の高い現金を残して金融資産として育てる戦略をとれるのも、賃貸生活ならではの合理的なアプローチですね。
家を買わない方が賢いと気づいた人の老後と対策
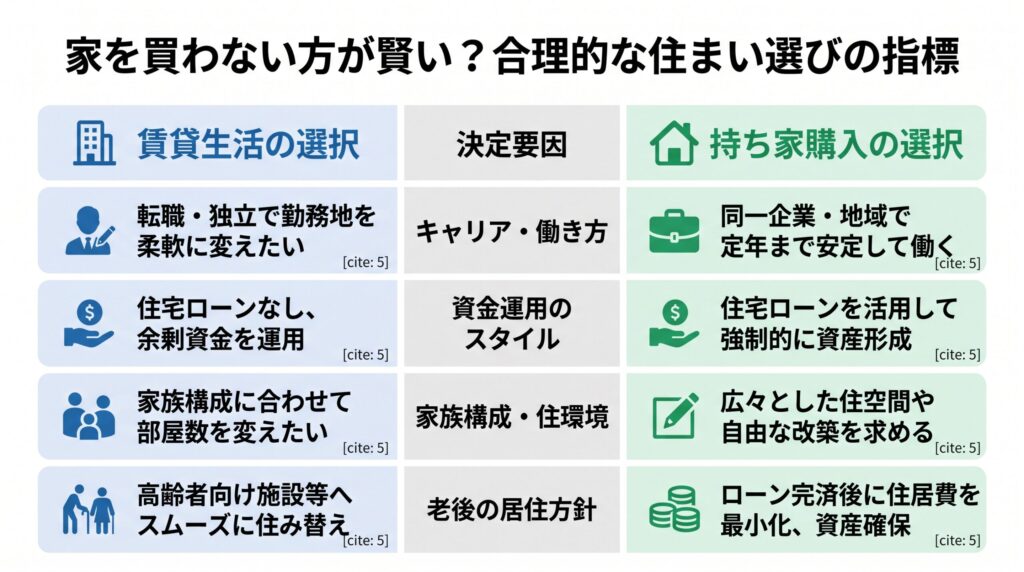
一生賃貸で暮らす選択を考えたとき、一番の心配事として挙げられるのが「高齢になったら部屋を借りられなくなるのではないか」という老後の問題です。ここでは、高齢期の賃貸契約のリアルな実態と、安心して老後を迎えるための具体的な解決策を整理しました。
高齢者が賃貸を借りられない噂の審査落ち率データ
「高齢になると賃貸物件は一切借りられなくなる」という話をよく耳にしますが、公的機関のデータを調べてみると少し印象が変わります。
国土交通省の「家賃債務保証の現状」調査などを参考にすると、家賃保証会社における入居審査の落ち率は、60代で約7.5%、70代で約9.4%程度にとどまっています。つまり、60代の約92.5%、70代の約90.6%は審査を問題なく通過して契約を結べている計算になります。
もちろん年齢が上がるにつれて慎重に見られる側面はあるものの、「絶対に借りられない」と過度に悲観する必要はないと言えそうですね。
孤独死や保証人問題を防ぐ見守りサービスと保証会社
高齢者が民間賃貸の契約で敬遠されやすい理由には、家賃の支払い能力だけでなく、孤独死による事故物件化リスクや連帯保証人の不在が挙げられます。
大家さん側としては、万が一の事態が起きた際の発見遅れや原状回復費用を懸念してしまうわけですね。しかし現在では、こうした課題を解消するために以下のようなサービスが普及してきています。
- 見守りサービス付き賃貸:室内の電力使用量やドアの開閉センサーで安否を確認する仕組み
- 高齢者対応の家賃保証会社:連帯保証人がいなくても、見守り機能とセットで引き受けてくれるサービス
これらの仕組みを活用することで、身寄りが少ない高齢者であっても入居を受け入れてくれる物件が着実に増えています。
高齢期も安心して住み替えができるUR賃貸の活用
老後の住まいを確保する上で、非常に頼りになる選択肢の1つがUR賃貸住宅です。
UR賃貸住宅の主な特徴
- 礼金・仲介手数料・更新料がすべて不要
- 保証人が原則不要(一定の収入や貯蓄基準を満たせばOK)
- 高齢者向けの減額制度やバリアフリー物件が充実
一定額以上の貯蓄証明(家賃の100倍程度の残高など)があれば、年金暮らしや無職であってもスムーズに入居手続きが進められます。民間賃貸のような更新料の負担もないため、老後の固定費を計画的にコントロールしたい方にとって非常に相性の良い選択肢ですね。
持ち家を買わない後悔を防ぐ賃貸派の適性チェック
「家を買わない方が賢い」という判断は魅力的ですが、すべての人に賃貸生活が適しているわけではありません。将来の後悔を防ぐために、ご自身のライフプランや適性を客観的に整理しておくことが大切です。
賃貸生活に向いている人
- 転職やリモートワークなど、働き方や居住地を柔軟に変えたい人
- 住宅ローンという大きな借金を背負うことに強いストレスを感じる人
- 手元の余剰資金を自分で運用して資産形成したい人
- 住宅の修繕や近隣トラブルなどの管理リスクを自分で抱えたくない人
持ち家購入に向いている人
- 定年までに住宅ローンを無理なく完済できる資金計画が立っている人
- 間取りの変更やバリアフリー化など、自分好みのリフォームを行いたい人
- 子どもや家族に土地や建物という有形資産を残したい人
- 資産価値が下がりにくい駅近や再開発エリアの好立地物件を選べる人
家を買わない方が賢いと気づいた人の最適な住まい選び
住まい選びにおいて「持ち家か賃貸か」という問いに、万人に共通する唯一の正解は存在しません。
家を買わない選択は、長期の負債から解放され、ライフステージの変化に柔軟に対応できるという素晴らしい合理性を持っています。一方で、老後も年金などから家賃を払い続ける計画性や、手元の資金を着実に運用・管理していく自己管理能力が求められるのも事実です。
不動産の価格相場や金利の情勢、優遇税制などは時代によって常に変動します。なお、各種費用や審査の基準はあくまで一般的な目安ですので、正確な情報は公式サイトをご確認ください。また、住宅ローンの借り入れやライフプランの設計といった最終的な判断は専門家にご相談ください。
自分自身の価値観や家族のライフスタイルに寄り添いながら、長期的に安心できる納得のいく住まい選びを進めていきたいですね。
\ 積水ハウスで後悔しないために /



コメント